事業承継・M&Aの補助金と税金の基本
2026/9/25
この記事の結論
事業承継・M&A補助金の専門家活用枠を使うと、仲介手数料の一部(補助率1/3〜2/3)が戻ります。
株式譲渡の売却益には所得税・住民税あわせて20.315%がかかり、税率は金額によらず一定です。
補助金は交付決定前に払った費用が対象外のため、仲介会社と契約する前に申請の順序を確認します。
会社を譲るとき、国の補助金で仲介手数料の一部が戻ることがあります。一方、売却代金には約20%の税金がかかります。知っているかどうかで手元に残るお金は何百万円も変わり、どちらも売る前に知らないと間に合いません。
この記事では、代表的な補助金と売り手の税金の基本をまとめます(制度は毎年変わります)。
この記事で分かること
事業承継・M&A補助金で何がどのくらい戻るか
売却代金にかかる税金と、手取りを増やす方法
親族や従業員に継ぐ場合の税制と、その期限
いつ、誰に相談すべきか
事業承継・M&A補助金(国)
中小企業庁の補助金で、譲る側・受け継ぐ側の両方が使えます。受付(公募)は年に数回で、直近は2026年10月2日〜11月6日です(ミラサポ plus)。
専門家活用枠(売り手支援)
使える場面:会社を譲る側
対象になる費用の例:仲介手数料、アドバイザー費用、弁護士・税理士の費用専門家活用枠(買い手支援)
使える場面:会社を受け継ぐ側
対象になる費用の例:仲介手数料、買い手による調査の費用事業承継促進枠
使える場面:親族・従業員に継ぐとき
対象になる費用の例:承継後の設備投資、店舗の改装など廃業・再チャレンジ枠
使える場面:一部の事業をたたむとき
対象になる費用の例:廃業の手続き費用、設備の処分費用PMI推進枠
使える場面:買ったあとの統合
対象になる費用の例:統合の専門家費用、設備投資
補助率は費用の1/3〜2/3、上限は枠により最大2,000万円です。売り手が使いやすいのは「専門家活用枠(売り手支援)」で、仲介手数料の一部が戻ります。
使うときの3つの注意
先に申請、後で支払い。補助金は「これから使う費用」が対象で、交付決定より前に払った費用は対象外です。仲介会社と契約する前に、申請の順序を必ず確かめてください。
国に登録されたM&A支援機関への支払いが対象。仲介手数料を補助の対象にするには、その仲介会社が「M&A支援機関登録制度」に登録されている必要があります。
後払い。補助金は、費用を払って報告したあとに振り込まれます。いったんは全額を自分で払う必要があります。
申請書類は多めですが、仲介会社や認定支援機関(商工会議所、税理士など)が手伝ってくれます。沖縄では那覇商工会議所や各地の商工会が相談先です。国のID(gBizIDプライム)が必要で、取得に数週間かかることがあります。
売り手の税金:売却代金には約20%
株式を譲る場合(株式譲渡)
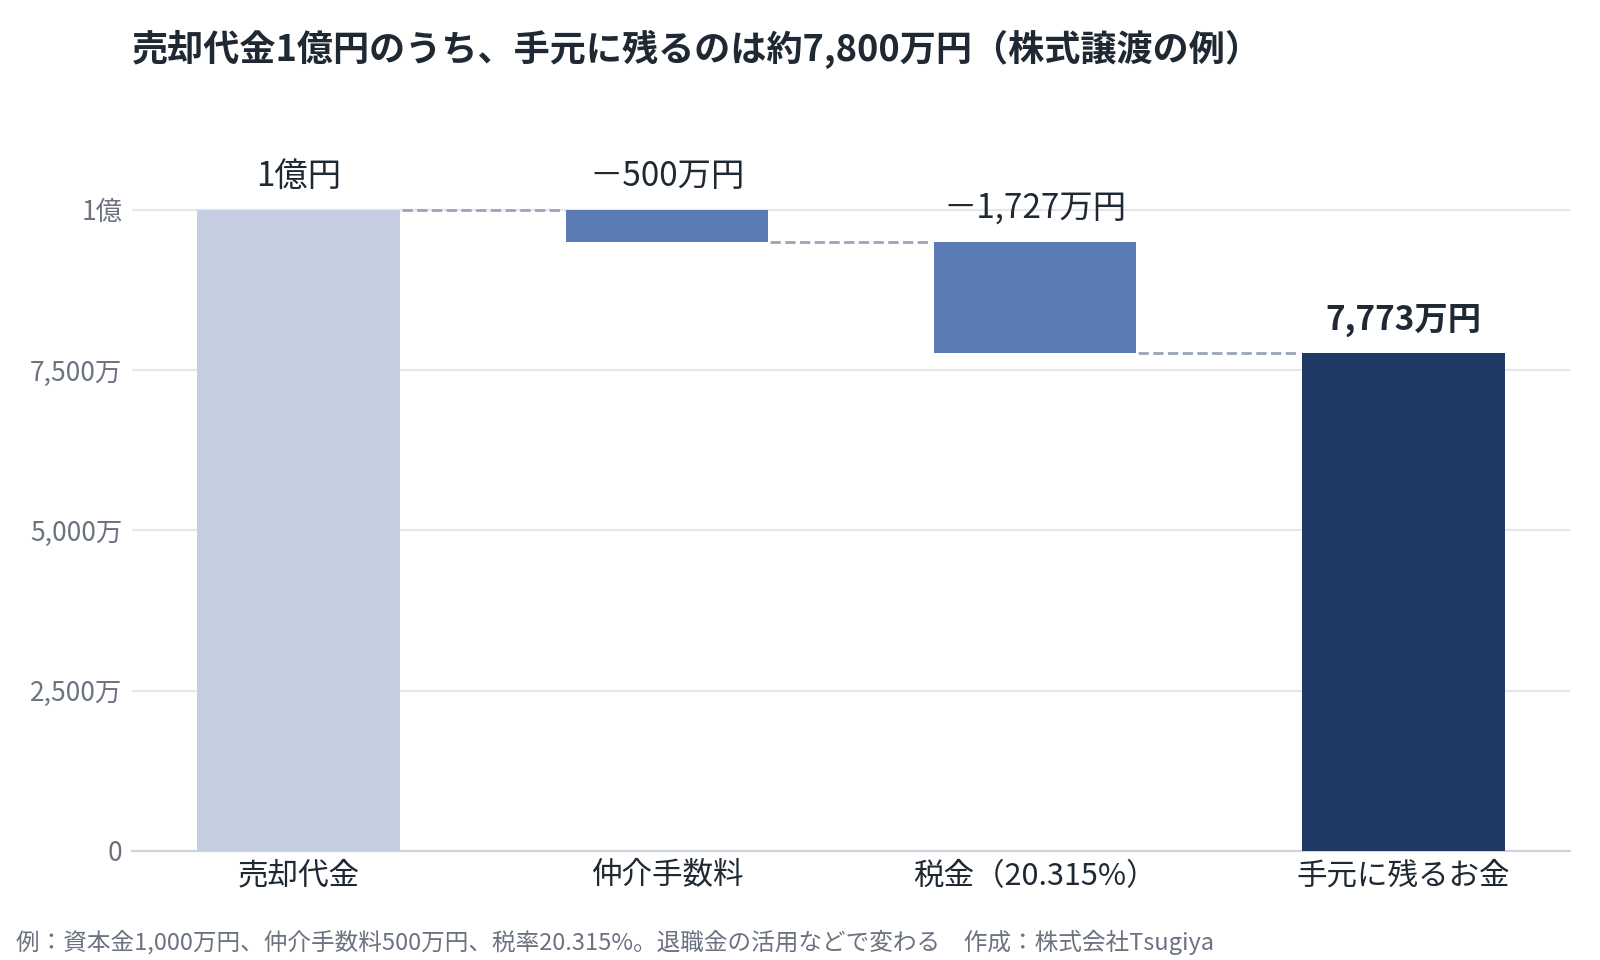
売却代金から、株式を取得したときの金額(出資したお金など)と仲介手数料を引いた「利益」に、所得税と住民税あわせて20.315%がかかります。金額が大きくても税率は変わりません。
売却代金
金額(例):1億円株式を取得したときの金額(資本金)
金額(例):-1,000万円仲介手数料
金額(例):-500万円税金の対象になる利益
金額(例):8,500万円税金(20.315%)
金額(例):約1,727万円手元に残るお金
金額(例):約7,773万円
事業だけを譲る場合(事業譲渡)
代金は会社が受け取り、会社の利益として法人税など(おおむね25〜35%)がかかります。社長個人が受け取るときにも税金がかかるため、手取りは株式譲渡より少ないのが普通です。また、設備や在庫、のれんなど一部の資産には消費税がかかります(土地などは除く)。
退職金を使うと手取りが増えることがある
売却代金の一部を社長の退職金として受け取る方法です。退職金は勤続年数が長いほど税金が軽くなる(退職所得控除)ため、株式の値段を下げても合計の手取りが増えることがあります。退職金は会社の経費になるので買い手の負担も増えにくく、中小企業のM&Aでよく使われます。ただし、役職や在任年数から見て高すぎる部分は経費と認められないことがあるため、必ず税理士と事前に設計してください。
税金の話は「売る前」に
株式譲渡か事業譲渡か、退職金を使うかは契約の形と同時に決まり、後から変えるのは原則として難しくなります。基本合意の前に、顧問税理士に手取りの計算を頼んでください。
親族や従業員に継ぐ場合の「事業承継税制」
子どもや従業員に株式を贈与・相続で渡すとき、贈与税・相続税の支払いを先送りし、次の世代への承継などで免除される制度です。現在の「特例措置」は、対象の株式全部、税金の100%が対象の手厚い内容です。
期限に注意
特例承継計画の提出(県へ)
期限:2027年9月30日まで株式の贈与・相続(特例措置の適用)
期限:2027年12月31日まで
出典:法人版事業承継税制(特例措置)と令和8年度税制改正、税理士法人山田&パートナーズ
特例措置の期限は2027年末で、延長されない見通しです。親族内承継を考えているなら、時間はあまりありません。後継者が5年間代表を続けるなどの条件があり、外れると税金を払う必要があるため、事業承継に詳しい税理士と相談して決めてください。
M&A(第三者に売る)場合はこの制度の対象外
事業承継税制は株式を「ただで」渡すときの制度で、代金をもらって売るM&Aでは使えません。M&Aの税金は、上の「売り手の税金」の通りです。
当社の場合:手取りの計算は契約の形を決める前に
当社では基本合意の前に、「株式を譲る」「事業を譲る」「退職金を組み合わせる」の3通りで手取りの目安をお見せし、顧問税理士と確認してもらいます。当社の契約では、役員退職金や役員借入の返済も成約価格に含めて考えます。補助金は契約前の申請が原則なので、初回の面談で公募の時期もお伝えします。
よくある質問
Q. 補助金は必ずもらえますか?
審査があり、全員が採択されるわけではありません。あてにせず、「もらえたら助かる」程度に考えてください。
Q. 沖縄県独自の補助金はありますか?
年度によって、県や市町村、商工会議所が専門家費用を補助する制度があります。内容は毎年変わるので、沖縄県事業承継・引継ぎ支援センターか商工会議所に確かめてください。
Q. 売却代金の税金はいつ払いますか?
売った翌年2〜3月の確定申告で払います。受け取りから1年以上先になることもあるので、使い切らないよう注意してください。
まとめ:補助金も税金も「売る前」に決まる
補助金は契約前の申請が必要で、税金は契約の形で決まり、どちらも売ったあとでは変えられません。基本合意の前に、仲介者と税理士に「手取りはいくらになりますか」と聞くだけで、大きな損は避けやすくなります。
手取りの目安を無料でお伝えします
株式会社Tsugiyaは、会社の値段の目安とあわせて、手数料と税金を引いた「手元に残るお金」の目安をお伝えします。当社は中小企業庁の「M&A支援機関登録制度」に登録されているので、当社への仲介手数料は補助金(専門家活用枠)の対象になり得ます。申請のタイミングもあわせてご案内します。
この記事を書いた人
仲田 文哉(株式会社Tsugiya 代表取締役)
沖縄県那覇市出身。横浜市立大学卒業後、日本M&Aセンターで地方の中小企業から上場企業までのM&Aを担当。その後、アントレでスモールM&Aとフランチャイズ本部構築の支援に従事。沖縄の事業承継に特化した株式会社Tsugiyaを設立。M&A支援機関登録制度 登録機関。
下のボタンから是非無料相談をご予約ください。
一緒に次の打ち手を見つけましょう。
お問い合わせはこちら
keyboard_arrow_right