沖縄の介護事業所の値段はどう決まるか
2026/11/10
「うちの事業所はいくらで売れるのか」は、ほとんどの経営者の方が最初に知りたいことです。介護事業所の値段には、おおまかな計算のしかたがあります。このページでは、その考え方と、介護事業ならではの調整点を説明します。
基本の式:純資産 + 年間のもうけ × 1〜3年
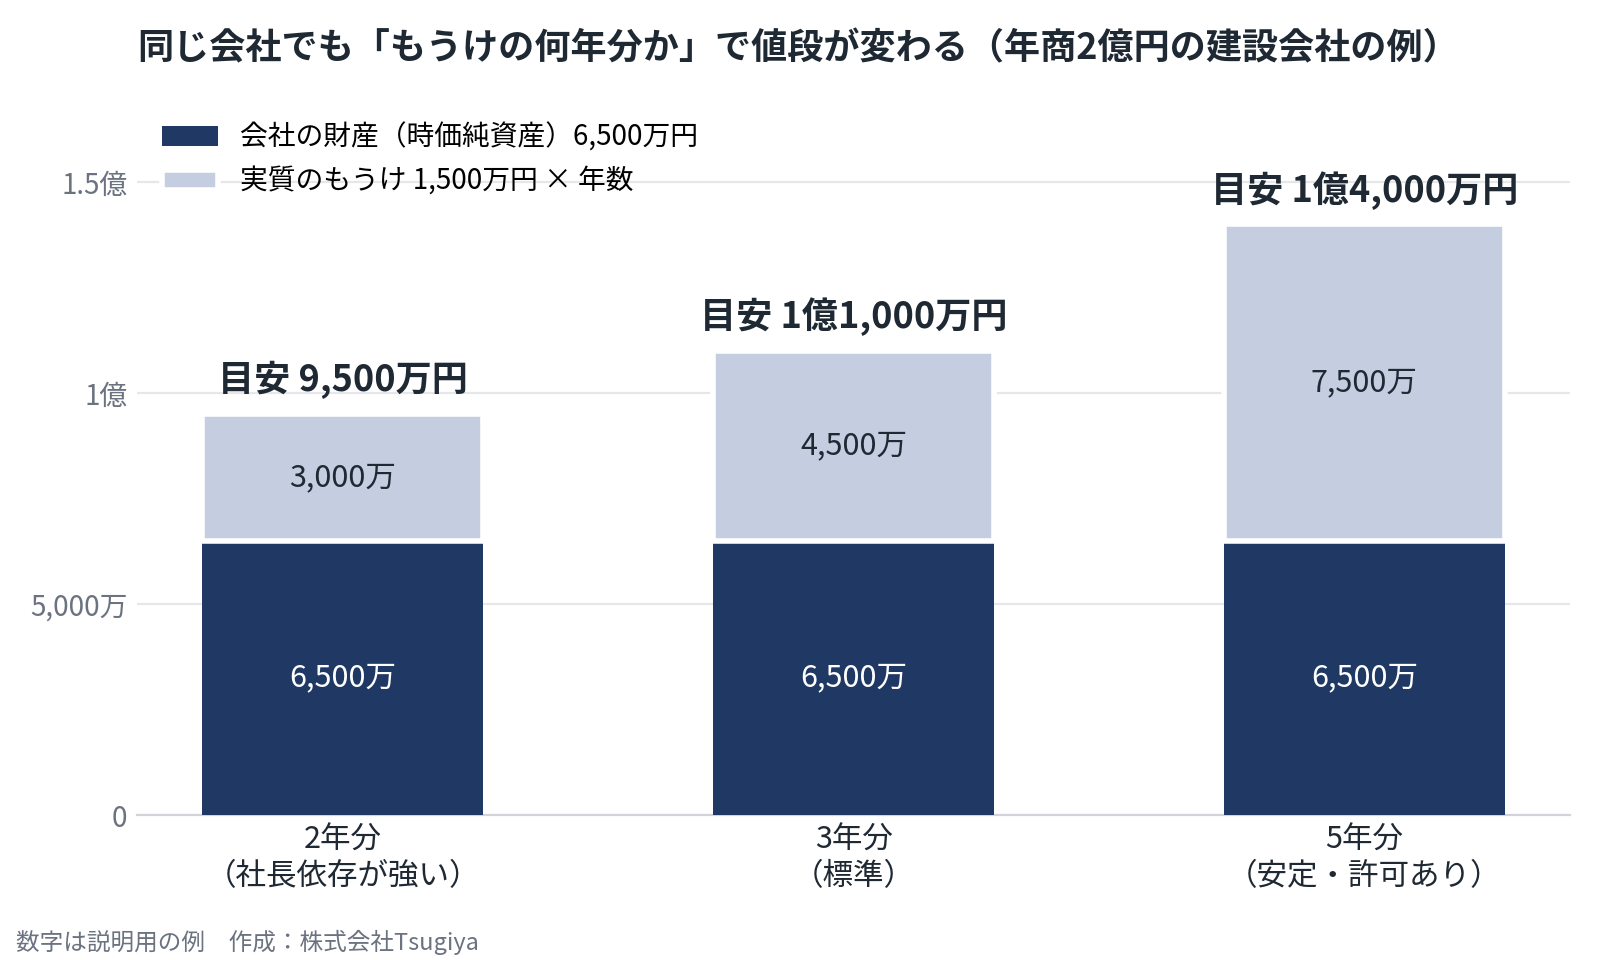
中小企業のM&Aでよく使われる「年買法」の考え方
中小企業のM&Aでは、「会社の純資産(資産から借金を引いたもの)に、年間のもうけ(営業利益)の1〜3年分を足す」計算がよく使われます。もうけは、経営者の役員報酬を世間並みに直し、一時的な利益や損を除いた後の数字で見ます。
経営者が管理者を兼ねる、訪問介護1か所、年商6,000万円
純資産:1,000万円
年間のもうけ:300万円
値段の目安:1,300〜1,900万円
デイサービス2か所、職員が定着、年商1.5億円
純資産:3,000万円
年間のもうけ:1,000万円
値段の目安:4,000〜6,000万円
グループホーム+訪問看護、年商4億円
純資産:8,000万円
年間のもうけ:3,000万円
値段の目安:1.1〜1.7億円
数字は説明のための例です。実際には、下に書く調整を加えて純資産ともうけを計算し直します。
介護事業の売上は「見通しやすい」。だから買い手が見るのはこの3つ
介護事業の売上は、利用者数×単価で決まり、単価は国が定めています。飲食店や小売店のように売上が月ごとに大きく揺れることは少なく、買い手にとって「先が読みやすい事業」です。その分、買い手は次の3つを細かく見ます。
1. 稼働率
定員に対してどれだけ利用があるか。デイサービスなら1日の定員に対する平均利用者数、グループホームや有料老人ホームなら入居率です。稼働率が高く安定している事業所は、もうけの3年分に近い値段がつきやすくなります。逆に空きが多いと、「なぜ埋まらないのか」を聞かれます。
2. 利用者さんの継続
利用者さんがどのくらいの期間サービスを使い続けているか、新しい利用者さんがどこから紹介されてくるか(ケアマネジャー、病院、口コミ)。紹介元が特定のケアマネ事業所1か所に偏っていると、買い手はその関係が続くかを気にします。
3. 職員の定着
職員の勤続年数、離職率、資格者の人数。介護事業では「人が辞めると売上が立たなくなる」ため、職員が定着している事業所は、それ自体が値段に反映されやすくなります。経営者が辞めたら一緒に辞めそうな職員がいないかも見られます。
介護事業ならではの調整点
加算の安定性
処遇改善加算や特定事業所加算などの加算は、売上の中で大きな割合になることがあります。買い手は「譲渡後も同じ加算が取れるか」を見ます。要件を満たす記録が揃っていれば、もうけはそのまま評価されます。根拠が弱ければ、その加算分を除いたもうけで計算されることがあります。
報酬改定の影響
直近の2024年度改定で、サービスの種類によって単価が上がったもの、下がったものがあります。買い手は改定後の単価で今後のもうけを見積もります。次の改定(2027年度予定)が近づくと、買い手は慎重になる傾向があります。
建物・設備の時価と修繕
グループホームや有料老人ホームなど建物を所有している場合、帳簿の値段と実際の値段が違うことがあります。また、スプリンクラーや消防設備、浴室の改修など、近いうちに必要な修繕費は値段から引かれる要素になります。送迎車両も「いまの値段」で見直します。
借入と個人保証
建物の建設や開設時の借入が多くても、会社ごと譲れば買い手が借入ごと引き継ぎます。値段は借入の分だけ下がりますが、経営者が先に返す必要はありません。経営者個人の保証は、譲渡と同時に外してもらうことを契約に入れます。借入が純資産を上回る事業所でも、「株式1円+借入の引継ぎ」という形で譲渡が成立することがあります。当社が手がけた県外の警備会社の案件では、年商約6億円・借入約2億円の会社を株価1円で譲渡し、社長の個人保証が外れました。介護事業でも同じ考え方が使えます。
指定そのものの価値
式には出てきませんが、「人が集まらない地域で、人員基準を満たして回っている指定事業所」は、買い手にとって自分で立ち上げるには時間と運が要るものです。離島・北部で競合が少ない事業所、複数のサービスを組み合わせて提供している事業所は、同じもうけでも高めの値段がつきやすくなります。
値段を上げるために、譲る前にできること
稼働率と利用者さんの数を、月ごとに表にしておく(口頭の説明より、数字が買い手を安心させます)。
加算の要件を満たす記録(研修・会議・配置表)を揃える。
経営者の個人的な経費や、使っていない資産を会社から切り離す。
職員の資格取得を支援し、「経営者がいなくても人員基準が守れる」状態に近づける。
紹介元のケアマネ事業所・医療機関との関係を、経営者個人ではなく事業所としての関係にしておく。
売却代金のうち、手元に残るお金
個人が株式を譲渡した場合、売却益(売却代金から取得費と手数料を引いた額)に対して約20%(所得税・住民税・復興特別所得税あわせて20.315%)の税金がかかります。たとえば5,000万円で譲渡し、株の取得費が500万円、手数料が500万円なら、税金は約810万円で、手元には5,000万円から手数料と税金を引いた約3,700万円が残る計算です。退職金を組み合わせると手取りが変わるため、譲渡前に顧問税理士と設計します。
決算書3期分と直近の稼働状況があれば、値段の目安を無料でお伝えします。「思ったより高い」「思ったより低い」のどちらでも、早く知るほど準備の時間がとれます。
あわせて読みたい
会社名を伏せたままのご相談も無料でお受けしています。お問い合わせはこちらのフォームからどうぞ。
下のボタンから是非無料相談をご予約ください。
一緒に次の打ち手を見つけましょう。
お問い合わせはこちら
keyboard_arrow_right